Terugblik
Het derde kwartaal van 2026 had twee gezichten. Financiële markten profiteerden van een uitzonderlijk sterke investeringsgolf rond kunstmatige intelligentie. Tegelijkertijd namen de zorgen over inflatie, geopolitieke spanningen en oplopende rentes toe.
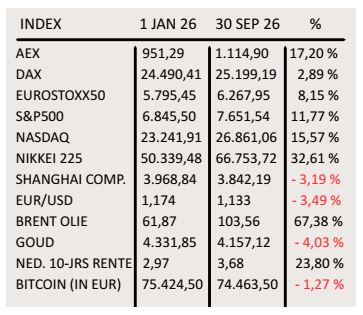
Aandelenmarkten sloten het derde kwartaal per saldo hoger af, ondanks oplopende rentes en aanhoudende inflatiedruk. De aanvankelijke zorgen over een verkrappend monetair beleid maakten geleidelijk plaats voor optimisme. Sterke bedrijfsresultaten, een veerkrachtige economie en aanhoudend hoge investeringen in kunstmatige intelligentie vormden hiervoor de belangrijkste steun. Hierdoor wisten zowel Amerikaanse als Europese aandelenmarkten de rentegevoelige tegenwind uiteindelijk goed te verwerken.
Centrale banken kozen wereldwijd voor een minder ruim monetair beleid. Zowel de Federal Reserve, de Europese Centrale Bank en de Bank of Japan verhoogden de rente als reactie op aanhoudende inflatiedruk en hogere energieprijzen. Hierdoor liepen de renteverwachtingen verder op en kwamen obligatiemarkten onder druk te staan. Ook overheden vergrootten hun financieringsbehoefte door oplopende begrotingstekorten. Bedrijven gaven bovendien in recordtempo nieuw schuldpapier uit om de investeringsgolf rond kunstmatige intelligentie te financieren. Deze combinatie duwde de kapitaalmarktrentes over een breed front omhoog.
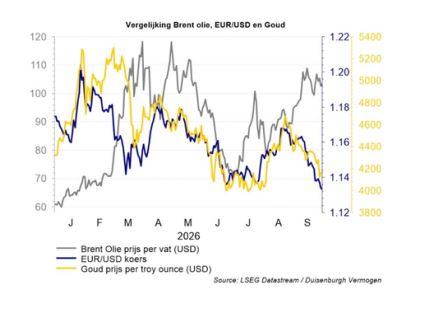
Op de grondstoffenmarkten liet vooral de olieprijs zien hoe direct geopolitiek en marktbeweging met elkaar verweven zijn. De vijandelijkheden tussen de VS en Iran laaiden op, en de doorvaart door de Straat van Hormuz kwam opnieuw in het geding. Hierdoor liep brent-olie fors op. Edelmetalen stabiliseerden na de scherpe correctie van het tweede kwartaal enigszins. Aanhoudende geopolitieke risico’s gaven goud steun, al remden de oplopende rentes en een sterkere dollar het herstel af.
Centrale banken hervatten renteverhogingen
Economische trends
Verenigde Staten
De Amerikaanse economie bleef robuust, al bleek de inflatie hardnekkig. Het inflatiecijfer (CPI) kwam in augustus uit op 3,4 procent, gelijk aan juli en ruim boven de doelstelling van 2 procent. Het consumentenvertrouwen kreeg het zwaar te verduren: de index van The Conference Board daalde in september naar 81,9, van 88,6 in augustus, het laagste niveau sinds 2014. Consumenten noemden vooral hoge prijzen en de stijgende benzineprijzen als zorg.
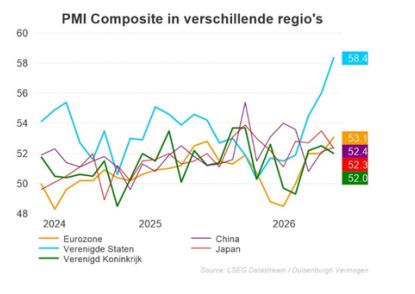
De onderliggende economie bleef echter overeind. Het aantal nieuwe werkloosheidsaanvragen daalde eind september naar een uitzonderlijk laag niveau. Het aantal openstaande vacatures zakte in augustus wel naar iets boven de 7 miljoen, maar lag nog steeds ruim boven het aantal werklozen. De samengestelde Amerikaanse inkoopmanagerindex (PMI) steeg in september naar 58,4, het hoogste niveau in ruim 3,5 jaar. Het sombere consumentenvertrouwen stond zo tegenover harde cijfers die juist op kracht wezen. Deze aanhoudende prijsdruk zette de Federal Reserve ertoe aan in september voor het eerst sinds 2023 de rente te verhogen.
De toon werd eind augustus al gezet door Fedvoorzitter Kevin Warsh, die tijdens Jackson Hole waarschuwde dat de inflatie onvoldoende was teruggevallen en langer hoog bleef dan wenselijk.
Europa
Ook in de eurozone liep de inflatie op naar 3,2 procent in augustus, grotendeels door hogere energieprijzen. De kerninflatie koelde wel verder af, tot 2,1 procent. De ECB verhoogde op 10 september haar beleidsrente voor de tweede keer dit jaar, van 2,25% naar 2,50%. Ondanks die hoge energieprijzen liet de eurozone een economisch beeld zien dat beter was dan velen hadden verwacht. De ECB zelf stelde vast dat de economie veerkrachtiger bleek dan eerder voorzien.
Toch bleef Europa kwetsbaar. De afhankelijkheid van energie-importen, de relatief beperkte blootstelling aan de AI-revolutie en oplopende overheidsschulden vormden structurele uitdagingen. Vooral Frankrijk trok veel aandacht van beleggers: het begrotingstekort bleef ruim boven de Europese normen en de onzekerheid richting de presidentsverkiezingen van 2027 dreef de risicopremies op Franse staatsobligaties verder op. Het renteverschil tussen Frankrijk en Duitsland bereikte zo het hoogste niveau sinds de eurocrisis.
Azië
De Chinese economie groeide in een traag tempo door, met aanhoudende zwakte in de binnenlandse vraag. De vastgoedsector herstelde nog altijd niet en de detailhandelsverkopen bleven teleurstellend. De Chinese inkoopmanagersindices herstelden zich in de loop van het kwartaal wel licht, tot boven de 50 voor zowel industrie als diensten.
De Japanse economie groeide voor het derde kwartaal op rij. Aantrekkende bedrijfsinvesteringen vormden hiervoor de belangrijkste steun, al verzwakte de particuliere consumptie. De Bank of Japan verhoogde in september haar beleidsrente naar het hoogste niveau sinds 1995.
Elders in Azië profiteerden verschillende economieën juist sterk van de mondiale AI investeringen. Taiwan en Zuid-Korea zagen een hoge vraag naar chips, robotica en geavanceerde technologie. Tegelijkertijd illustreerde de forse correctie van de Zuid-Koreaanse Kospi-index hoe gevoelig sommige markten waren geworden voor schommelingen in het sentiment rond AI aandelen.
Valuta
De euro leverde in het derde kwartaal per saldo terrein in ten opzichte van de dollar. Na een sterke eerste kwartaalhelft piekte EUR/USD medio augustus rond 1,17 dollar. Kort daarna draaide de trend echter abrupt. Fed-voorzitter Kevin Warsh sloeg eind augustus op het Jackson Holesymposium een hawkish toon aan en waarschuwde dat de inflatie nog niet voldoende was afgenomen. De geopolitieke escalatie begin september dreef de olieprijs op en voedde de inflatievrees. Op 16 september volgde de daadwerkelijke Amerikaanse renteverhoging, de eerste sinds 2023. Dit gaf de dollar extra kracht. De hoge olieprijzen troffen bovendien direct de euro, als valuta van een energie-importerende regio. EUR/USD sloot het kwartaal af rond de 1,13.
Aandelen profiteren van winstgroei ondanks hogere rente
Aandelen
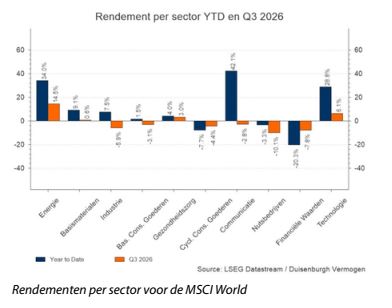
Het derde kwartaal van 2026 kende een duidelijke tweedeling voor aandelen. Na een sterke eerste jaarhelft namen beleggers in juli fors winst op AI en halfgeleideraandelen en verschoof het kapitaal richting energie, nutsbedrijven en andere meer waarde georiënteerde sectoren. Deze rotatie bleef onder de oppervlakte: de brede wereldindices lieten weinig grote veranderingen zien, maar daarachter ging een forse interne verschuiving schuil. Dit kwam vooral voort uit winstnemingen en kritischer geworden waarderingen, niet uit een afnemend vertrouwen in AI als langetermijnthema.
Vanaf augustus herstelden financiële markten breed. Sterke bedrijfsresultaten, een veerkrachtige economie en aanhoudende investeringen in AIinfrastructuur vormden een belangrijke steun.
Begin september kwamen aandelen echter opnieuw onder druk te staan. Hernieuwde Amerikaanse aanvallen op Iran dreven de olieprijs verder op. Tegelijkertijd bewogen kapitaalmarktrentes wereldwijd richting meerjarige hoogtepunten. Hogere rentes wegen doorgaans op aandelenwaarderingen, en dat was ook dit kwartaal voelbaar: de stijgende rente zorgde voor terughoudendheid, vooral bij rentegevoelige technologieaandelen.
In de tweede helft van september herstelden markten echter opnieuw. Zowel in de Verenigde Staten als in Europa waren de bedrijfswinsten hoger dan de verwachtingen. Amerikaanse bedrijven profiteerden echter sterker van AIinvesteringen en een gunstiger groeiklimaat. Europa bleef achter door de grotere afhankelijkheid van energie-importen en het relatief beperkte gewicht van grote technologiebedrijven binnen de beursindices.
Per saldo bleef het derde kwartaal zo een voortdurend samenspel tussen twee krachten: de aanhoudende AI-investeringsgolf en sterke bedrijfswinsten aan de ene kant, en de opwaartse druk van stijgende rentes en een hoge olieprijs aan de andere kant.
Lange rentes bereiken hoogste niveaus in jaren
Obligaties
De obligatiemarkten stonden het derde kwartaal onder druk door sterk oplopende rentes. De Amerikaanse 10-jaarsrente steeg naar boven de 5,3 procent, het hoogste niveau sinds 2002. In de VS is dit veelal afkomstig van het stijgen van de reële rente. De voornaamste factoren van de stijgende reële rente zijn de hoge Amerikaanse staatsschuld en aanhoudende begrotingstekorten.
Ook in Europa en Japan stegen de lange rentes naar de hoogste niveaus van de afgelopen jaren. Oplopende begrotingstekorten en hogere inflatieverwachtingen vormden hiervoor de belangrijkste aanjagers. Door de hardnekkige inflatie waren zowel de ECB als de Bank of Japan genoodzaakt de beleidsrente met 25 basispunten te verhogen.
Binnen Europa viel vooral de oplopende spread tussen Frankrijk en Duitsland op. Het renteverschil tussen Franse en Duitse 10-jaarsstaatsobligaties liep op tot circa 130 basispunten, het grootste verschil sinds de eurocrisis van 2012. Dit kwam door aanhoudende zorgen over de Franse begroting en politieke onzekerheid.
Opvallend was dat de kredietopslagen op bedrijfsobligaties historisch krap bleven. Spreads op investment-grade obligaties lagen rond 80 basispunten. Dat is dicht bij het laagste niveau sinds 1998. Ook high-yield spreads bleven ruim onder het langjarig gemiddelde, al verbreedden zij licht tegen het einde van het kwartaal. Beleggers hielden dus vertrouwen in de kredietkwaliteit van bedrijven, ook toen de rente op staatsobligaties fors opliep.
Energieprijzen zorgen opnieuw voor inflatiedruk
Energie
Op de energiemarkten bleef het conflict in het Midden-Oosten bepalend. De onzekerheid rond de Straat van Hormuz, verstoringen van energietransporten en beperkte raffinagecapaciteit zorgden ervoor dat Brent-olie opnieuw boven de 100 dollar per vat steeg. Over het kwartaal als geheel steeg de olieprijs met circa 41 procent, van 73 naar 103 dollar per vat. Ook dieselprijzen en Europese gasprijzen stegen aanzienlijk. Hogere energieprijzen verhogen productiekosten, drukken de koopkracht en voeden inflatieverwachtingen. Hierdoor werd olie opnieuw een belangrijke drijvende kracht achter de renteontwikkeling en het beleid van centrale banken.
Goud
Goud liet gedurende het kwartaal een overtuigend herstel zien, met een stijging van ruim 3 procent tot boven de 4.150 dollar per ounce, maar bleef nog ruim onder de recordniveaus die eerder dit jaar werden bereikt. Opvallend was dat dit herstel plaatsvond ondanks fors oplopende obligatierentes. Normaal gesproken vormt een hogere rente een tegenwind voor goud, omdat het edelmetaal zelf geen rente genereert. Dat goud toch steeg, laat zien dat beleggers meer waarde hechtten aan bescherming tegen geopolitieke risico’s, fiscale onzekerheid en oplopende overheidsschulden dan aan het drukkende effect van hogere rentes.
Bitcoin
Een vergelijkbare ontwikkeling was zichtbaar bij bitcoin. De cryptomunt profiteerde van dezelfde onderliggende zorgen die ook de vraag naar goud ondersteunden. De discussie over de snel oplopende Amerikaanse staatsschuld, stijgende rentelasten en ingrepen van het Amerikaanse ministerie van Financiën op de obligatiemarkt wakkerde opnieuw belangstelling aan voor alternatieve waardeopslag.
Samenvattend
Het derde kwartaal van 2026 werd gedomineerd door een botsing van krachten. Aan de ene kant zorgden hogere energieprijzen, hardnekkige inflatie, oplopende rentes en toenemende zorgen over overheidsschulden voor een uitdagender beleggingsklimaat. Aan de andere kant bleef de wereldeconomie opmerkelijk veerkrachtig dankzij sterke bedrijfswinsten, een robuuste arbeidsmarkt en de ongekende investeringsgolf rond kunstmatige intelligentie.
Juist die wisselwerking bepaalde het karakter van de afgelopen maanden. De energieschok creëerde inflatiedruk en dwong centrale banken tot verdere verkrapping. Tegelijkertijd zorgde de technologische investeringscyclus ervoor dat economische groei en winstontwikkeling sterker bleven dan verwacht. Dit leidde niet tot een recessiescenario. Wel moesten markten leren omgaan met structureel hogere rentes.
Vooruitkijkend naar het vierde kwartaal blijven drie thema’s bepalend: de ontwikkeling van energieprijzen, het rentebeleid van centrale banken, en of de enorme AI-investeringen zich daadwerkelijk vertalen in hogere productiviteit en duurzame winstgroei. De uitkomst van die wisselwerking zal bepalen of de huidige economische veerkracht standhoudt of plaatsmaakt voor een meer uitdagende marktomgeving.
Duisenburgh Vermogen B.V.
Oktober 2026
Disclaimer
De informatie die is opgenomen in deze publicatie is uitsluitend bestemd voor algemene doeleinden. De in deze publicatie vermelde gegevens zijn ontleend aan door Duisenburgh Vermogen B.V. betrouwbaar geachte bronnen en publiekelijk bekende informatie. Ondanks een zorgvuldige controle van deze informatie kunnen wij niet garanderen dat de informatie steeds correct of volledig is. Duisenburgh Vermogen B.V. aanvaardt geen enkele aansprakelijkheid voor eventuele onjuistheden. De informatie in deze publicatie is generiek van aard en houdt daarom geen rekening met de speci eke beleggingsdoelstellingen, de persoonlijke nanciële situatie en persoonlijke behoeftes. Het kan dan ook niet aangemerkt worden als een persoonlijk advies; het biedt onvoldoende basis voor het nemen van een beleggingsbeslissing. Wij adviseren u voorafgaand aan een eventuele actie deskundig advies in te winnen. Deze publicatie is geen aanbod en u kunt aan deze publicatie geen rechten ontlenen. De waarde van uw belegging kan uctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.Duisenburgh Vermogen B.V. heeft een vergunning en staat onder toezicht van de Autoriteit Financiële markten en De Nederlandsche Bank.